Domain ftdn.de kaufen?
Wir ziehen mit dem Projekt
ftdn.de um.
Sind Sie am Kauf der Domain
ftdn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftdn.de kaufen?
Kann man Grundschuld übertragen?
Ja, Grundschulden können übertragen werden. Dies geschieht in der Regel durch eine notariell beglaubigte Urkunde, in der der bisherige Gläubiger die Grundschuld auf den neuen Gläubiger überträgt. Dabei müssen sowohl der bisherige als auch der neue Gläubiger zustimmen. Die Übertragung der Grundschuld wird dann im Grundbuch eingetragen, um die Rechte des neuen Gläubigers zu sichern. Es ist wichtig, dass die Übertragung korrekt und rechtsgültig erfolgt, um mögliche rechtliche Probleme in der Zukunft zu vermeiden. **
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
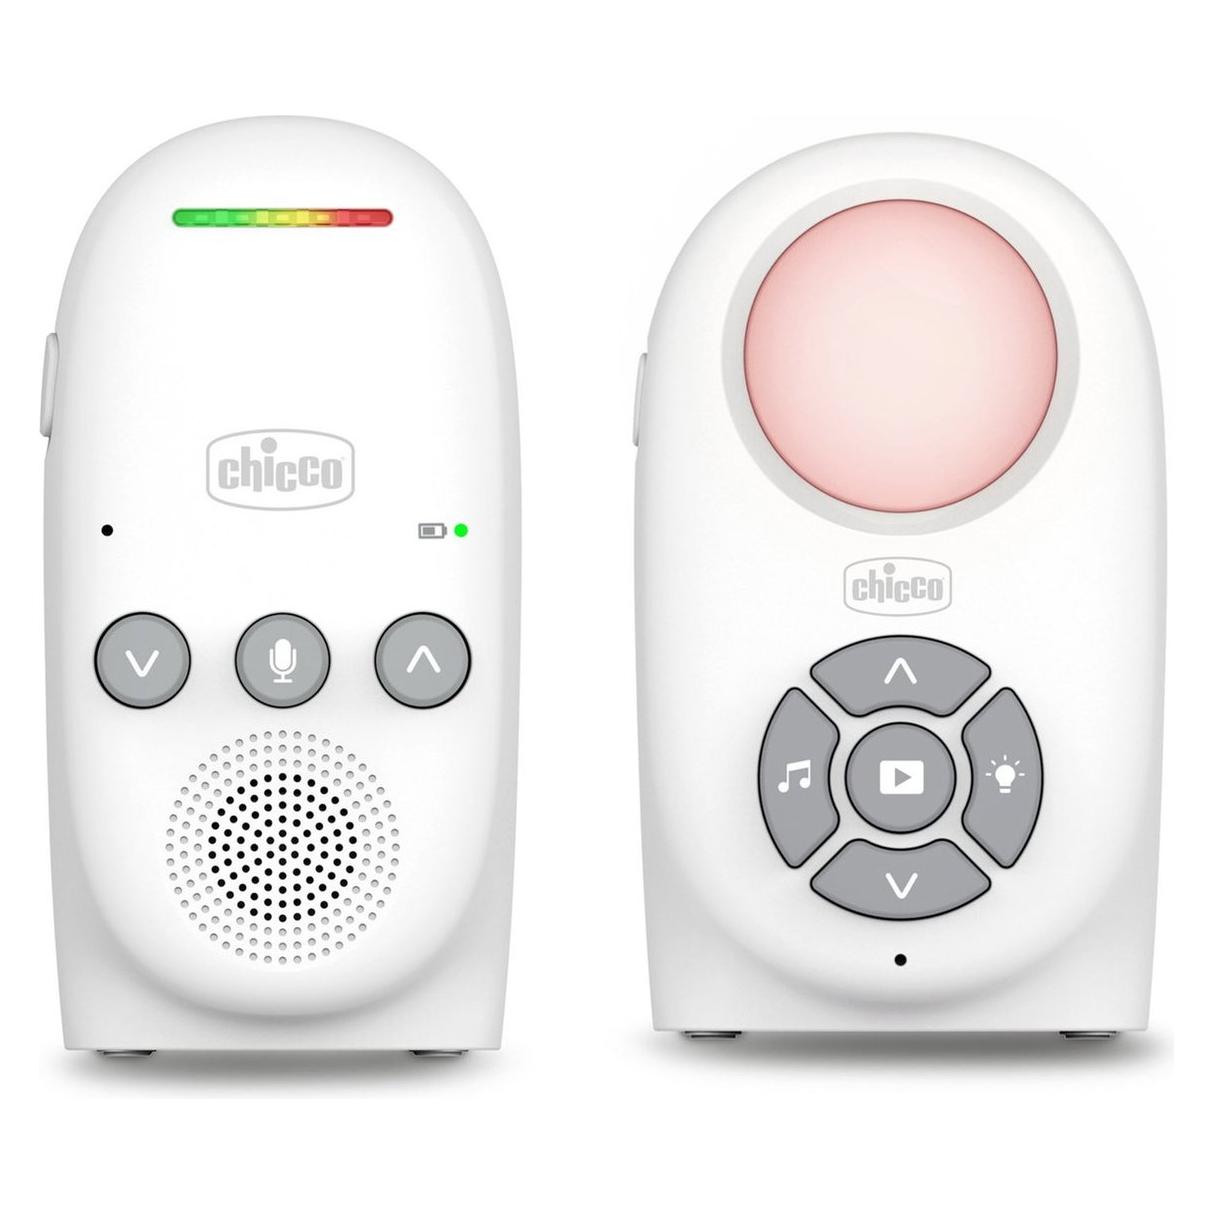
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
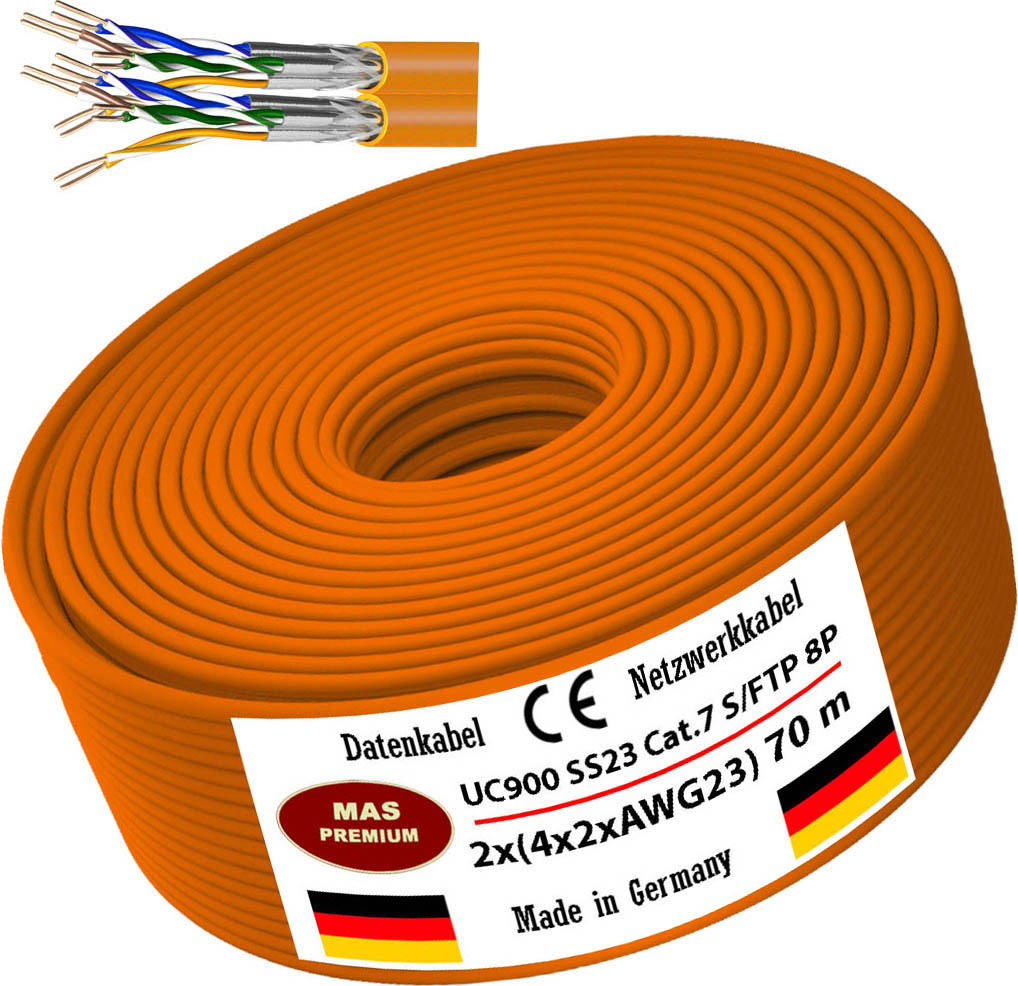
70m CAT7 Duplex UC900SS23 Daten-Netzwerk-Verlege-Kommunikationskabel Halogenfrei70m Datenkabel UC900 SS23 Cat.Installationskabel für den Innenbereich UC900 SS23 Cat.7 S/FTP 2x4P Ccas1d1a1. Kupfer-Datenkabel der Kategorie Kat. 7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 2x4-paarige Duplex Verlegekabel mit 2x8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik.Verwendung: zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem Material nach und Eurobrandklasse Cca s1d1a1. Die Schirmung erfüllt mit einer Kopplungsdämpfung von 85 dB die Trennklasse D nach EN50174. Das Kabel ist zukunftssicher für alle Anwendungen nach Klasse C, D, E, EA, F und FA und geeignet zum Betrieb von PoE und PoE+ über eine Channellänge nach Klasse C, D, E, EA, F311,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
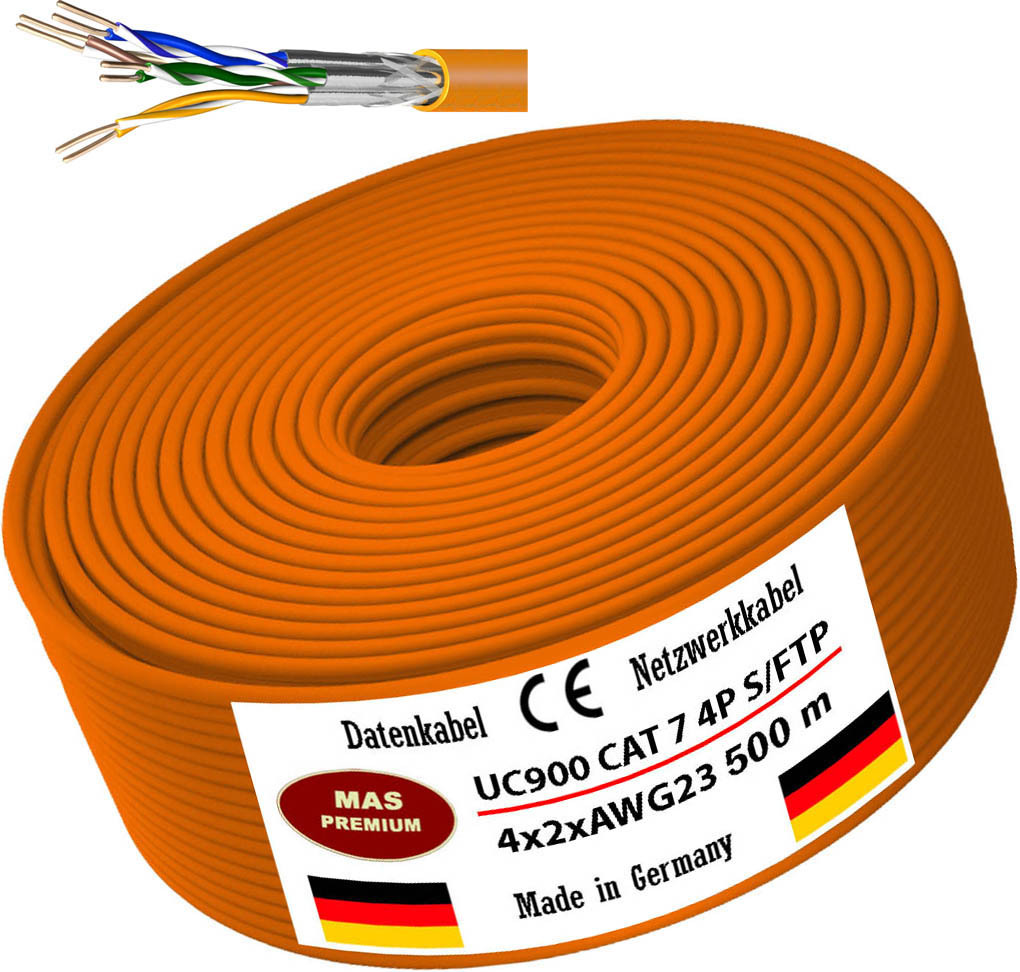
500 m UC900 HS23 CAT 7 Daten- Netzwerk- Verlege- Kommunikationskabel Halogenfrei20% mehr Reichweite bei 10GBit; bis 20% EinsparpotentialVerwendung: Installationskabel für den Innenbereich UC900 HS23 C7 S/FTP 4P LSHF. Kupfer-Datenkabel der Kategorie Kat.7 für die strukturierte Verkabelung mit einer Bandbreite von 1000 MHz. Mit Folienpaarschirmung und und hochwertiger Geflechtsabdeckung ist das Kabel doppelt geschirmt. Das 4-paarige Simplex Verlegekabel mit 8 Kupferadern AWG23ist für den Anschluss von Dosen, Patchfeldern und Modulen, auch mit LSA-Technik, zur Verlegung in Gebäuden, im Kanal und Unterputz geeignet und übertrifft die Anforderungen nach EN 50173-1; EN 50288-4-1, ISO/IEC 11801; IEC 61156-5 und IEEE 802.3 af/at/bt. Der Mantel ist aus halogenfreiem, flammwidrigem MaterialTechnische Daten- Kurzbeschreibung: Datenkabel Netzwerkkabel Installationskabel - Type: UC900 HS23 CAT 7 4P LSHF Eca S/FTP 4X2XAWG23 - Leiter-Nennquerschnitt: 0,64 mm² - Leiter-Durchmesser: Ø 0,56 mm (AWG 23) - Laufender Meter: 500 m - Leiter: Kl.1 = eindrähtig Cu-Draht, blank - Ader-Zahl817,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)62,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Grundschuld übertragen?
Ja, Grundschulden können übertragen werden. Dies geschieht in der Regel durch eine notariell beglaubigte Urkunde, in der der bisherige Gläubiger die Grundschuld auf den neuen Gläubiger überträgt. Dabei müssen sowohl der bisherige als auch der neue Gläubiger zustimmen. Die Übertragung der Grundschuld wird dann im Grundbuch eingetragen, um die Rechte des neuen Gläubigers zu sichern. Es ist wichtig, dass die Übertragung korrekt und rechtsgültig erfolgt, um mögliche rechtliche Probleme in der Zukunft zu vermeiden. **
-
Was bedeutet die Grundschuld?
Die Grundschuld ist eine Art von Sicherheit, die ein Kreditgeber in Form einer Hypothek auf eine Immobilie erhält. Sie dient dazu, dass der Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers die Immobilie zwangsversteigern lassen kann, um sein Geld zurückzuerhalten. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist also unabhängig vom eigentlichen Kreditvertrag. In Deutschland wird die Grundschuld im Grundbuch eingetragen, um die Rechte des Kreditgebers zu sichern. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
Ähnliche Suchbegriffe für Grundschuld
-
ROLINE GOLD USB3.2 Gen2 Typ C Gigabit Ethernet Konverter Digital/Daten Netzwerk (12.02.1111)Produktbeschreibung: Roline - Netzwerkadapter - USB-C 3.2 Gen 2 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.2 Gen 2, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 2,6 cm x 6 cm x 1,6 cm, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-TX, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1000 Gbps, Produktzertifizierungen: USB 3.1, USB 3.2 Gen 2, Farbe: Gold, Systemanforderungen: Microsoft Windows XP / Vista / 7 / 8 / 10, Apple MacOS X28,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Was ist die Grundschuld?
Die Grundschuld ist eine Form der Sicherheit, die von Kreditgebern wie Banken verwendet wird, um sich bei der Vergabe von Immobilienkrediten abzusichern. Sie wird in das Grundbuch eingetragen und dient als Pfandrecht für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Im Falle einer Zwangsvollstreckung kann die Bank die Immobilie verkaufen, um ihre Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit abbezahlt ist, und muss gesondert gelöscht werden. Sie ist somit unabhängig vom Kreditverhältnis und kann auch für weitere Kredite genutzt werden. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.